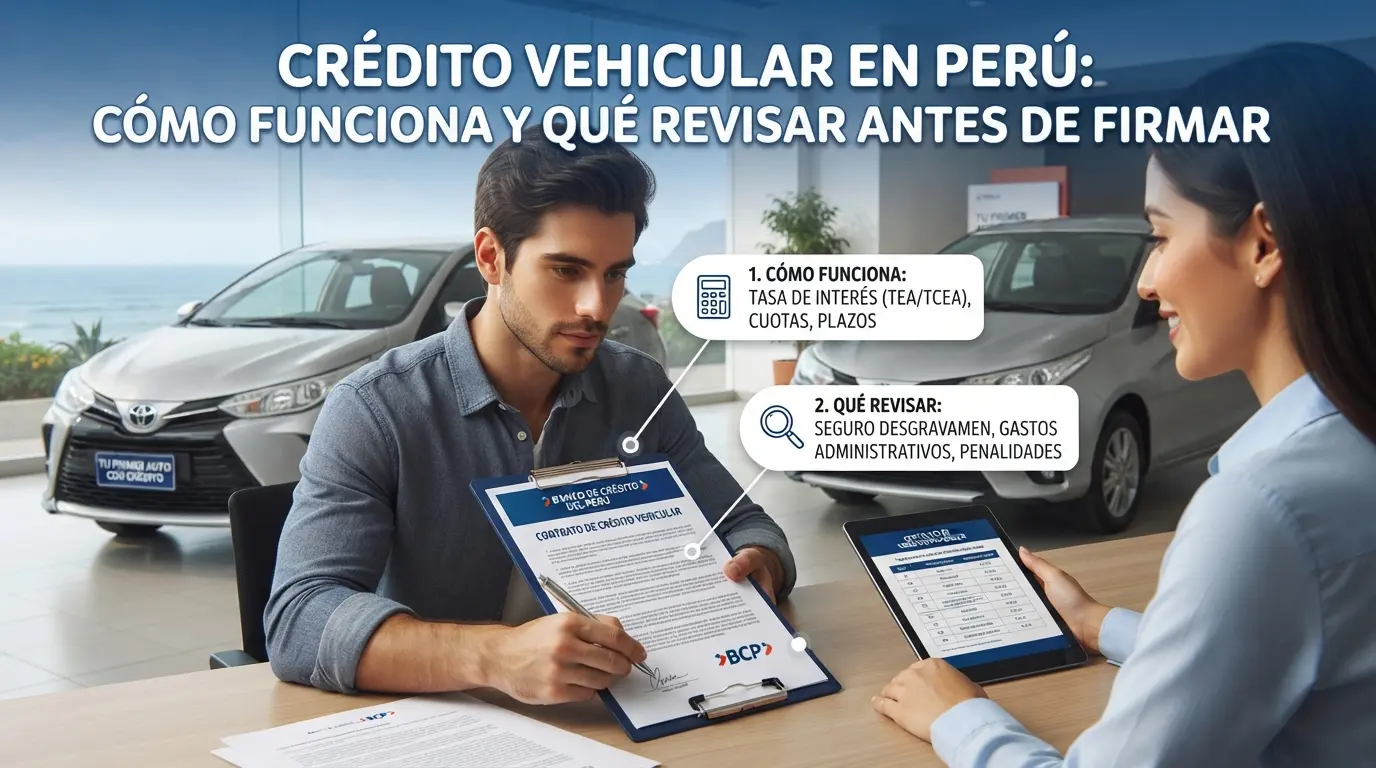
Comprar un auto al contado no está al alcance de todos, y por eso el crédito vehicular es una opción frecuente. Bien usado, te permite acceder antes a un vehículo que necesitas para trabajar o para tu familia. Mal usado, puede convertirse en una carga que pesa durante años.
La diferencia no está en el auto, sino en las condiciones del crédito y en si esas cuotas realmente caben en tu presupuesto. Y ahí hay un problema frecuente: muchas personas comparan solo la cuota mensual, que es precisamente el número que más fácil se manipula alargando el plazo.
En esta guía te explicamos cómo funciona un crédito vehicular, qué requisitos piden, cómo comparar ofertas de verdad y qué revisar antes de firmar.
Aviso: esta guía es informativa y no constituye asesoría financiera. Las tasas, requisitos y condiciones varían por entidad y cambian con el tiempo. Consulta las condiciones vigentes directamente con las entidades financieras autorizadas.
Tabla de Contenido
¿Cómo funciona un crédito vehicular?
Es un préstamo destinado específicamente a la compra de un vehículo. Sus elementos principales:
- Cuota inicial. El porcentaje del valor del auto que pagas con tus propios recursos. Suele ser mayor que en un crédito hipotecario y varía según la entidad, el tipo de vehículo y si es nuevo o usado.
- Monto financiado. La diferencia entre el precio y tu inicial.
- Plazo. Generalmente más corto que un crédito de vivienda, medido en meses o pocos años.
- Tasa de interés y TCEA. La TCEA (tasa de costo efectivo anual) es la cifra que debes comparar, porque incluye intereses y demás costos asociados.
- Garantía. El propio vehículo suele quedar como garantía, mediante una garantía mobiliaria inscrita. Eso significa que aparecerá como carga en el registro vehicular hasta que canceles, y que la entidad puede ejecutarla si dejas de pagar.
- Seguros. Normalmente se exige un seguro vehicular con coberturas determinadas, además del SOAT que es obligatorio por ley. Algunas entidades solicitan también otros servicios asociados.
- Cuota mensual. Incluye amortización, intereses, seguros y comisiones aplicables.
Requisitos habituales
Cada entidad tiene sus propios criterios, pero estos se repiten:
- Ingresos demostrables. Boletas de pago si eres dependiente; declaraciones y movimientos bancarios si eres independiente.
- Antigüedad laboral o del negocio.
- Buen historial crediticio, sin deudas morosas.
- Cuota inicial disponible.
- Edad mínima y máxima dentro de los rangos de la entidad.
- Documento de identidad vigente.
- Requisitos del vehículo: año máximo de antigüedad para usados, tasación y, en algunos casos, restricciones según el tipo de vehículo.
Ese último punto sorprende a muchos: no todos los autos usados califican para financiamiento. Las entidades suelen poner límites de antigüedad, y el vehículo debe tener su situación registral en regla.
Auto nuevo o usado financiado
- Auto nuevo. Más fácil de financiar, con tasas generalmente más favorables y campañas de las concesionarias. A cambio, la depreciación de los primeros años es más fuerte.
- Auto usado. Menor precio y menor depreciación posterior, pero las condiciones del crédito suelen ser menos ventajosas, la tasación puede ser menor a lo esperado y hay límites de antigüedad.
Si compras usado con financiamiento, la revisión del vehículo es igual de importante que la del crédito. Revisa nuestra guía sobre qué revisar antes de comprar un auto usado.
¿Cómo comparar ofertas de verdad?
Pide simulaciones a al menos tres entidades, con el mismo monto y el mismo plazo, y compara:
| Qué comparar | Por qué importa |
| TCEA | Es el costo real, incluidos seguros y comisiones vinculadas |
| Monto total a pagar | Suma de todas las cuotas: revela el costo del plazo largo |
| Cuota mensual | Debe caber cómodamente en tu presupuesto |
| Plazo | A más meses, menor cuota pero más intereses acumulados |
| Cuota inicial exigida | Afecta cuánto necesitas ahorrar |
| Seguro vehicular | Costo, coberturas y si puedes contratarlo por tu cuenta |
| Comisiones | Desembolso, pago anticipado, estados de cuenta |
| Penalidades | Por atraso y por prepago |
Una advertencia importante: la cuota baja no significa crédito barato. Estirar el plazo reduce la cuota mensual pero puede aumentar bastante el total que terminarás pagando.
¿Cuánto puedes pagar realmente?
Antes de mirar autos, calcula tu capacidad de pago. Una referencia usada con frecuencia es que el total de tus deudas mensuales no comprometa más de un tercio de tus ingresos netos, aunque cada entidad tiene su propio criterio.
Y recuerda que el auto no cuesta solo la cuota. Suma:
- Combustible
- SOAT
- Seguro vehicular
- Mantenimiento preventivo
- Llantas y reparaciones eventuales
- Revisión técnica, cuando corresponda
- Impuesto vehicular, si el auto está afecto
- Estacionamiento y peajes
Muchos compradores quedan justos porque calcularon la cuota y olvidaron el resto. El auto termina estacionado por falta de dinero para mantenerlo.
El proceso paso a paso
- Evalúa tu capacidad de pago y revisa tu historial crediticio.
- Define tu presupuesto total, incluyendo inicial y gastos de compra.
- Pide una preaprobación en varias entidades. Así sabes cuánto te financian antes de elegir el auto.
- Elige el vehículo, verificando que cumpla los requisitos de la entidad y que su situación registral esté en regla.
- Tasación y evaluación del vehículo, especialmente en usados.
- Aprobación final y firma del contrato. Lee todo, incluyendo el cronograma de pagos y las condiciones del seguro.
- Desembolso. La entidad paga al vendedor o a la concesionaria.
- Transferencia e inscripción. Se formaliza la compraventa ante notario, se inscribe la transferencia y la garantía mobiliaria a favor de la entidad. Revisa la guía sobre transferencia vehicular.
- Paga puntualmente hasta cancelar.
- Levanta la garantía. Al terminar de pagar, gestiona la constancia de cancelación y verifica en SUNARP que la carga quedó levantada. Este último paso lo olvidan muchos y genera problemas al momento de vender.
¿Qué revisar antes de firmar?
- La TCEA, no solo la tasa nominal.
- El cronograma de pagos completo, con el total a pagar.
- Las condiciones del seguro vehicular: coberturas, deducibles y si puedes elegir aseguradora.
- Las comisiones, incluida la de pago anticipado.
- Las penalidades por atraso.
- Si hay seguros o servicios adicionales incluidos que puedas rechazar.
- La garantía mobiliaria: qué implica y cómo se levanta al final.
- Las condiciones de prepago: si puedes adelantar cuotas y si eliges entre reducir plazo o cuota.
Tómate el tiempo de leer. Si algo no está claro, pide que te lo expliquen y que te entreguen una copia del contrato antes de firmar.
Un ejemplo de cómo engaña la cuota
Imagina que necesitas financiar el mismo monto y te ofrecen dos alternativas:
Opción A: plazo corto, cuota mensual más alta. Opción B: plazo largo, cuota mensual claramente más baja.
A primera vista, B parece más cómoda. Pero al multiplicar la cuota por el número de meses, el total a pagar en B es bastante mayor, porque pagas intereses durante más tiempo. La diferencia puede equivaler a varios meses de cuota.
¿Significa que siempre conviene el plazo corto? No necesariamente. Una cuota que te deja sin margen es peligrosa: cualquier imprevisto te llevará a la mora, que es mucho más cara. La regla práctica es elegir el plazo más corto cuya cuota puedas pagar con holgura, no el más corto posible ni el más largo disponible.
Pide siempre las simulaciones por escrito y compara la columna del total a pagar, no solo la de la cuota mensual.
Preguntas que debes hacer en la entidad
Antes de firmar, pregunta expresamente:
- ¿Cuál es la TCEA de esta oferta?
- ¿Cuál es el monto total que terminaré pagando?
- ¿El seguro vehicular está incluido en la cuota? ¿Puedo contratarlo con otra aseguradora?
- ¿Qué deducible tiene ese seguro?
- ¿Hay comisión por pago anticipado?
- ¿Puedo elegir entre reducir plazo o reducir cuota al adelantar pagos?
- ¿Qué pasa si me atraso un día, una semana, un mes?
- ¿Qué requisitos tiene el vehículo para calificar?
- ¿Qué trámites y costos asumo yo y cuáles la entidad?
- ¿Cómo se levanta la garantía al terminar de pagar y cuánto demora?
Anota las respuestas y pide que las condiciones importantes queden en el contrato, no solo en la conversación.
Qué pasa si dejas de pagar
Las consecuencias son progresivas y serias:
- Intereses moratorios y penalidades, que aumentan la deuda.
- Reporte negativo en el sistema financiero, que afectará tus posibilidades de crédito futuro.
- Gestiones de cobranza.
- Ejecución de la garantía: la entidad puede iniciar los procedimientos para cobrarse con el vehículo.
Si prevés dificultades, habla con la entidad antes de dejar de pagar. Suele haber opciones de reprogramación, y siempre es mejor negociar a tiempo que después de caer en mora.
Antes de decidir: ¿realmente necesitas el auto ahora?
Es una pregunta incómoda pero útil, sobre todo si el crédito te dejaría ajustado.
Si el auto es una herramienta de trabajo, el cálculo es distinto: genera ingresos y puede justificar el financiamiento aunque las condiciones no sean ideales. En ese caso, estima cuánto te aportará mensualmente y compáralo con la cuota más los costos de operación.
Si es para uso familiar o comodidad, evalúa alternativas por unos meses: transporte público, taxi por aplicación para los trayectos puntuales, o un auto más económico al contado. Muchas veces, la suma de esos gastos resulta menor que la cuota más el mantenimiento.
Si puedes esperar, ahorrar seis meses más puede significar una inicial mayor, un monto financiado menor y una cuota que sí te deja respirar.
Si ya tienes otras deudas, prioriza cancelar las de tasa más alta antes de asumir una nueva obligación de varios años.
No se trata de desanimarte: un crédito vehicular bien dimensionado es una herramienta perfectamente razonable. Se trata de que la decisión se tome con números y no con entusiasmo.
Alternativas al crédito vehicular
- Ahorrar y comprar al contado. Sin intereses ni garantías. Requiere paciencia, pero es la opción más económica.
- Crédito personal. A veces más flexible, aunque suele tener tasas más altas y no requiere garantía sobre el vehículo. Compara la TCEA de ambas opciones.
- Comprar un auto más económico. Reducir la aspiración puede permitirte pagar al contado o financiar un monto mucho menor.
- Financiamiento de la concesionaria. Las campañas pueden ofrecer buenas condiciones, pero compáralas igual con las de otras entidades.
- Leasing vehicular. Orientado principalmente a empresas y negocios, con un tratamiento distinto. Consulta con tu contador si tienes actividad empresarial.
Errores comunes
- Fijarse solo en la cuota mensual.
- No comparar entidades y aceptar la primera oferta.
- Estirar el plazo al máximo para que «entre» la cuota.
- Olvidar los costos de mantener el auto.
- No leer las condiciones del seguro exigido.
- Elegir un auto que no califica y perder tiempo en el trámite.
- No verificar la situación registral del vehículo antes de iniciar el crédito.
- No levantar la garantía al terminar de pagar.
Checklist antes de solicitar
- Calculé cuánto puedo pagar mensualmente, con margen
- Sumé los costos de mantener el auto, no solo la cuota
- Revisé y regularicé mi historial crediticio
- Tengo la cuota inicial y los gastos de compra
- Pedí preaprobación en al menos tres entidades
- Comparé la TCEA y el monto total a pagar
- Verifiqué que el auto elegido califica
- Revisé la situación registral del vehículo
- Leí el contrato y el cronograma completo
- Sé cómo y cuándo se levanta la garantía
Preguntas frecuentes
¿Cuánta cuota inicial piden para un crédito vehicular?
Varía según la entidad, el tipo de vehículo y si es nuevo o usado. Suele ser un porcentaje mayor que en un crédito hipotecario. Consulta las condiciones vigentes.
¿Puedo financiar un auto usado?
Sí, aunque con límites de antigüedad y requisitos sobre la situación registral del vehículo. Las condiciones suelen ser menos favorables que para un auto nuevo.
¿Puedo vender el auto antes de terminar de pagar?
Mientras exista la garantía inscrita, necesitarás coordinar con la entidad. Normalmente se cancela la deuda y se levanta la garantía como parte de la operación. No puedes simplemente transferirlo por tu cuenta.
¿Es obligatorio contratar el seguro que ofrece el banco?
Las entidades suelen exigir un seguro vehicular con ciertas coberturas, pero en muchos casos puedes contratarlo con la aseguradora que prefieras siempre que cumpla los requisitos. Pregúntalo expresamente.
¿Puedo adelantar cuotas?
Normalmente sí, eligiendo entre reducir el plazo o la cuota. Reducir el plazo suele generar mayor ahorro en intereses. Revisa si hay comisiones asociadas.
¿Qué pasa si el auto se roba o se destruye?
Ahí entra el seguro vehicular contratado. Es una de las razones por las que las entidades lo exigen: protege la garantía y también a ti.
¿El crédito vehicular afecta mi capacidad de pedir otro préstamo?
Sí. La cuota se considera parte de tus obligaciones mensuales y reduce tu capacidad de endeudamiento para otros créditos, como uno hipotecario.
Conclusión
Un crédito vehicular es una herramienta útil cuando las cuotas caben con holgura en tu presupuesto y cuando comparaste al menos tres ofertas mirando la TCEA y el total a pagar, no solo la cuota mensual.
Antes de firmar, asegúrate de tres cosas: que el auto elegido valga lo que cuesta y esté en regla, que puedas mantenerlo además de pagarlo, y que entiendas todas las condiciones del contrato.
Y cuando termines de pagar, no olvides el último paso: levantar la garantía en SUNARP. Es lo que deja tu auto completamente libre y listo para venderse cuando lo decidas.
Para más información sobre vehículos, visita nuestra sección de guías sobre autos en Cusco.