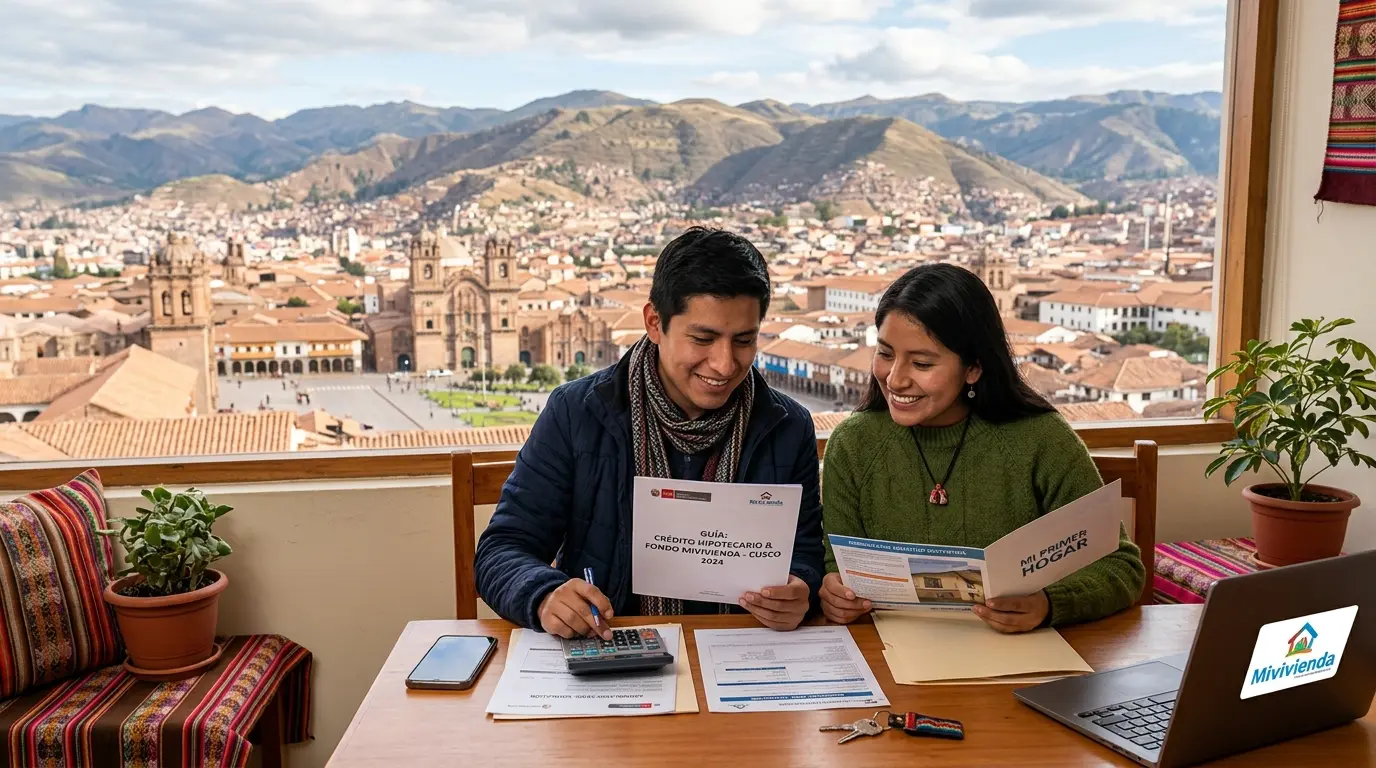
Para la mayoría de familias, comprar una vivienda al contado no es una opción. El camino real pasa por un crédito hipotecario, y muchas veces por alguno de los programas del Estado que buscan facilitar el acceso a la vivienda.
El problema es que el tema suena complicado: tasas, cuota inicial, bonos, evaluación crediticia, tasación. Mucha gente ni siquiera se acerca a un banco porque asume que no calificará, y descubre años después que sí habría podido.
En esta guía te explicamos, en lenguaje simple, cómo funciona un crédito hipotecario, qué programas existen, qué requisitos suelen pedir y cómo prepararte para mejorar tus posibilidades de aprobación.
Aviso: esta guía es informativa y no constituye asesoría financiera. Los programas, requisitos, montos y tasas cambian con frecuencia. Consulta siempre las condiciones vigentes en el portal del Fondo MIVIVIENDA y con las entidades financieras autorizadas antes de tomar una decisión.
Tabla de Contenido
¿Cómo funciona un crédito hipotecario?
Un crédito hipotecario es un préstamo de largo plazo destinado a comprar, construir o mejorar una vivienda. La propia vivienda queda como garantía: si dejas de pagar, la entidad financiera puede ejecutar la hipoteca.
Sus elementos básicos:
- Cuota inicial. El porcentaje del valor de la vivienda que pagas con tus propios recursos. Mientras mayor sea, menor será tu deuda y tu cuota mensual.
- Monto financiado. Lo que te presta la entidad.
- Plazo. El tiempo en que pagarás, normalmente entre 5 y 25 años. A mayor plazo, cuota más baja pero más intereses totales.
- Tasa de interés. Puede ser fija, variable o mixta. Compara siempre la TCEA (tasa de costo efectivo anual), que incluye intereses y otros costos, no solo la tasa nominal.
- Seguros. Los créditos hipotecarios suelen incluir un seguro de desgravamen y uno del inmueble. Puedes cotizarlos y, según las condiciones, elegir dónde contratarlos.
- Cuota mensual. Incluye amortización, intereses, seguros y comisiones aplicables.

Los programas del Fondo MIVIVIENDA
El Fondo MIVIVIENDA es una empresa estatal que canaliza recursos y bonos a través de entidades financieras, como bancos, cajas municipales y financieras. No presta directamente al público: tú tramitas el crédito en una entidad financiera, que aplica el programa.
Estos son los programas más conocidos. Sus nombres, condiciones y montos se actualizan periódicamente, así que confirma los vigentes.
Nuevo Crédito MIVIVIENDA
Orientado a la compra de viviendas dentro de rangos de valor definidos por el programa. Incluye el Bono del Buen Pagador, un monto que se aplica al crédito y que premia el pago puntual de las cuotas.
Características generales:
- Se financia la compra de vivienda nueva o usada, según las condiciones del programa.
- Requiere una cuota inicial mínima.
- Plazos de pago de varios años.
- El bono reduce el monto a financiar.
Techo Propio
Dirigido a familias de menores ingresos. Otorga el Bono Familiar Habitacional, un subsidio no reembolsable, en modalidades como:
- Adquisición de Vivienda Nueva.
- Construcción en Sitio Propio, para quienes ya tienen un terreno saneado.
- Mejoramiento de Vivienda.
Tiene requisitos de ingreso familiar máximo y otras condiciones específicas.
Otros productos
Existen además productos orientados a viviendas con criterios de sostenibilidad, que otorgan bonos adicionales, y programas que se crean o modifican según la política de vivienda vigente. Consulta el catálogo actualizado en el portal del Fondo MIVIVIENDA.
Requisitos habituales
Aunque cada programa y entidad tiene sus propias condiciones, estos requisitos se repiten:
- No ser propietario de otra vivienda. Generalmente se exige que ni tú, ni tu cónyuge o conviviente, ni tus hijos menores sean propietarios de otra vivienda a nivel nacional. Esto se verifica en SUNARP.
- No haber recibido apoyo habitacional previo del Estado.
- Ingresos demostrables. Boletas de pago si eres dependiente; declaraciones y movimientos si eres independiente.
- Buen historial crediticio. Sin deudas morosas ni calificación negativa en el sistema financiero.
- Cuota inicial. Un porcentaje mínimo del valor de la vivienda, que debes acreditar.
- Edad. Las entidades suelen establecer un límite de edad al término del crédito.
- Vivienda dentro del rango de valor del programa, cuando aplica.
Documentos que suelen pedir
- DNI del solicitante y del cónyuge o conviviente.
- Partida de matrimonio o declaración de unión de hecho, si corresponde.
- Boletas de pago de los últimos meses o documentación de ingresos si eres independiente.
- Declaraciones de impuestos, en el caso de trabajadores independientes o negocios.
- Estados de cuenta bancarios.
- Documentos del inmueble: partida registral, autovalúo, entre otros.
- Certificado negativo de propiedad, cuando el programa lo exija.
Paso a paso del proceso
- Evalúa tu capacidad de pago. Antes de mirar departamentos, calcula cuánto puedes destinar mensualmente sin ahogarte. Una referencia usada con frecuencia es que la cuota no supere alrededor de un tercio de tus ingresos netos, aunque cada entidad tiene su propio criterio.
- Revisa tu historial crediticio. Consulta tu situación en el sistema financiero y regulariza cualquier deuda pendiente. Un reporte negativo puede frenar todo el proceso.
- Reúne la cuota inicial. Además del porcentaje exigido, considera los gastos de cierre: tasación, gastos notariales y registrales, e impuesto de alcabala.
- Solicita una preaprobación. Varias entidades pueden darte un monto referencial antes de que elijas la vivienda. Esto te evita enamorarte de un departamento que no podrás financiar.
- Compara entidades. Pide simulaciones a por lo menos tres. Compara la TCEA, el plazo, los seguros y las comisiones. Diferencias pequeñas en la tasa significan miles de soles a lo largo del crédito.
- Elige la vivienda. Verifica que cumpla los requisitos del programa y que su documentación esté en regla. Revisa nuestra guía sobre qué documentos pedir antes de comprar un departamento.
- Tasación y evaluación del inmueble. La entidad enviará a un perito. Si la tasación resulta menor al precio pactado, podrías necesitar aportar una diferencia mayor.
- Aprobación y firma. Se firma la escritura pública con la compraventa y la hipoteca, y la entidad desembolsa el monto al vendedor.
- Inscripción. La compraventa y la hipoteca se inscriben en SUNARP.
- Pago del crédito. Paga puntualmente. Además de evitar intereses moratorios, el pago puntual es requisito para conservar beneficios como el Bono del Buen Pagador.
¿Cómo mejorar tus posibilidades de aprobación?
- Formaliza tus ingresos. Si eres independiente, declarar tus ingresos ante SUNAT y bancarizar tus cobros mejora sustancialmente tu evaluación. Es la barrera más común para comerciantes y trabajadores por cuenta propia.
- Ordena tus deudas. Cancela tarjetas con saldos altos y evita tener demasiados créditos pequeños abiertos.
- Mantén un historial visible. Paradójicamente, no tener ningún historial crediticio también dificulta la evaluación. Un producto pequeño bien manejado durante un tiempo ayuda.
- Aporta una cuota inicial mayor. Reduce el riesgo para la entidad y mejora tus condiciones.
- Considera un codeudor. Sumar los ingresos del cónyuge o de un familiar puede aumentar el monto al que accedes, pero implica responsabilidad compartida.
- Estabilidad laboral. La antigüedad en el empleo o en tu actividad pesa en la evaluación.
Costos adicionales que debes presupuestar
| Concepto | Comentario |
| Cuota inicial | El porcentaje mínimo del programa o de la entidad |
| Tasación | La realiza un perito autorizado |
| Gastos notariales | Escritura pública de compraventa e hipoteca |
| Derechos registrales | Inscripción en SUNARP |
| Impuesto de alcabala | A cargo del comprador. Revisa nuestra guía |
| Seguros | Desgravamen y del inmueble, mensuales |
| Comisiones | Según el tarifario de la entidad |
Un error frecuente es reunir exactamente la cuota inicial y quedarse sin dinero para los gastos de cierre. Presupuesta un margen adicional.
Créditos para construir o mejorar
No todo es comprar un departamento terminado. Existen alternativas según tu situación:
- Construcción en sitio propio. Si ya tienes un terreno saneado, hay productos y bonos orientados a construir sobre él. El terreno debe estar inscrito y cumplir los requisitos del programa.
- Mejoramiento de vivienda. Para ampliar o mejorar una vivienda existente.
- Crédito hipotecario tradicional para construcción. Algunas entidades financian la construcción por etapas, con desembolsos según el avance de obra.
En todos estos casos, la situación legal del terreno es determinante. Si tu terreno no está saneado, ese es el primer paso. Revisa nuestra guía sobre cómo verificar que un terreno está saneado.
Preventa y crédito hipotecario
Es muy común comprar en preventa y financiar el saldo con un crédito. Ten en cuenta que:
- El desembolso del crédito normalmente ocurre cuando el proyecto está listo para escriturar, con independización inscrita.
- Si el proyecto se retrasa, tu preaprobación puede vencer y deberás renovarla, con las condiciones vigentes en ese momento.
- Las tasas pueden variar entre el momento de la preaprobación y el del desembolso.
Revisa nuestra guía sobre departamentos en preventa.
¿Cómo comparar dos ofertas de crédito?
Cuando tengas las simulaciones de varias entidades, ponlas lado a lado con estos criterios. La diferencia entre una y otra suele ser mayor de lo que parece a simple vista.
| Qué comparar | Por qué importa |
| TCEA | Refleja el costo real anual, incluyendo comisiones y seguros vinculados |
| Monto total a pagar | Suma de todas las cuotas: revela el costo del plazo largo |
| Cuota mensual | Debe caber cómodamente en tu presupuesto |
| Plazo | A más años, menor cuota pero más interés acumulado |
| Tipo de tasa | Fija da previsibilidad; variable puede subir |
| Seguros | Verifica si puedes contratarlos por tu cuenta |
| Comisiones | Por desembolso, por pago adelantado, por estado de cuenta |
| Condiciones del bono | Qué debes cumplir para conservarlo |
Un ejercicio útil: pide la misma simulación a todas las entidades, con el mismo monto y el mismo plazo. Así la comparación es real y no te confunden ofertas armadas con condiciones distintas.
¿Qué hacer si te rechazan?
Un rechazo no es definitivo. Pregunta el motivo, porque casi siempre es corregible:
- Historial crediticio. Regulariza deudas pendientes y espera a que tu calificación mejore. Puede tomar meses, pero funciona.
- Ingresos insuficientes o no demostrables. Si eres independiente, empieza a formalizar y bancarizar tus ingresos. Si eres dependiente, espera a cumplir la antigüedad laboral que piden.
- Cuota inicial baja. Ahorra un porcentaje mayor y vuelve a intentarlo.
- Sobreendeudamiento. Cancela créditos pequeños y tarjetas antes de volver a solicitar.
- El inmueble no calificó. Puede ser por documentación incompleta o por una tasación menor a lo esperado. En ese caso, el problema no eres tú sino la vivienda elegida.
- Intenta con otra entidad. Los criterios de evaluación varían. Un rechazo en un banco no significa rechazo en todos, aunque conviene no hacer solicitudes en cadena en poco tiempo.
Errores comunes
- No comparar entidades. Aceptar la primera oferta puede costarte miles de soles.
- Mirar solo la cuota mensual. Una cuota baja a 25 años puede significar mucho más interés total.
- Olvidar los gastos de cierre.
- Comprometer demasiado de tus ingresos. Deja margen para imprevistos.
- No revisar la documentación del inmueble. Si el departamento no tiene partida independizada, el crédito no avanzará.
- Firmar sin leer el cronograma de pagos ni las condiciones de los seguros.
- Dejar de pagar puntualmente y perder beneficios asociados al buen pago.
Checklist antes de solicitar
- Calculé cuánto puedo pagar mensualmente
- Revisé mi historial crediticio y lo regularicé
- Tengo la cuota inicial y los gastos de cierre
- Verifiqué que cumplo los requisitos del programa
- Ni yo ni mi familia somos propietarios de otra vivienda
- Pedí simulaciones a al menos tres entidades
- Comparé la TCEA, no solo la tasa nominal
- Obtuve una preaprobación antes de elegir la vivienda
- La vivienda tiene su documentación completa
- Leí el cronograma de pagos y las condiciones de los seguros
Preguntas frecuentes
¿El Fondo MIVIVIENDA presta dinero directamente?
No. Canaliza recursos y bonos a través de entidades financieras autorizadas, donde se tramita el crédito.
¿Puedo acceder si soy trabajador independiente?
Sí, siempre que puedas demostrar ingresos. La formalización y la bancarización de tus cobros son claves para la evaluación.
¿Cuánto necesito de cuota inicial?
Depende del programa y de la entidad. Los programas estatales suelen exigir un porcentaje mínimo menor al de un crédito tradicional. Consulta las condiciones vigentes.
¿Puedo usar el programa para comprar una casa usada?
Algunos productos lo permiten, dentro de los rangos de valor establecidos. Verifica el producto específico y sus condiciones actuales.
¿Qué pasa si me atraso en una cuota?
Se generan intereses moratorios y puedes perder beneficios asociados al pago puntual, además de afectar tu historial crediticio.
¿Puedo comprar con un familiar?
Sí, muchas entidades permiten sumar ingresos con un codeudor. Ten en cuenta que ambos asumen la responsabilidad del crédito.
¿Aplica en Cusco?
Los programas son nacionales y se aplican a través de entidades financieras que operan en la región. Lo que varía es la oferta de viviendas que cumplen los rangos de valor del programa.
¿Puedo adelantar cuotas?
Sí. Puedes hacer pagos adelantados, y normalmente eliges entre reducir el plazo o reducir el monto de la cuota. Reducir el plazo suele ahorrar más intereses.
Conclusión
Un crédito hipotecario es probablemente el compromiso financiero más largo que asumirás, así que vale la pena prepararlo con calma. Ordena tus deudas, formaliza tus ingresos, reúne la inicial más los gastos de cierre y compara al menos tres entidades antes de decidir.
Y no descartes de entrada los programas del Estado. Muchas familias que asumían no calificar descubren que sí lo hacen cuando se acercan a preguntar.
Un último consejo: pide siempre la simulación completa por escrito, con la TCEA, el cronograma y el detalle de seguros y comisiones. Comparar ofertas con ese documento en la mano es la mejor forma de tomar una buena decisión.
Para el resto del proceso de compra, visita nuestra sección de guías sobre departamentos en Cusco.